東証プライム市場では、2025年4月から決算短信や適時開示資料などの英文同時開示が義務化されました。IR翻訳への対応は、海外投資家との情報格差を解消し、投資判断の材料を適切なタイミングで提供するために必要な取り組みです。
日本語資料の完成後に翻訳会社へ発注し、英語版を後から準備・開示している企業も少なくありません。しかし、この進め方では日英の同時開示という要件を満たすのが難しくなります。
本記事では、IR翻訳が必要とされる背景、翻訳会社への外注・無料翻訳ツール・AI翻訳プラットフォームという3つの主な対応方法の違い、そして翻訳業務を内製化する場合のメリットと注意点を解説します。
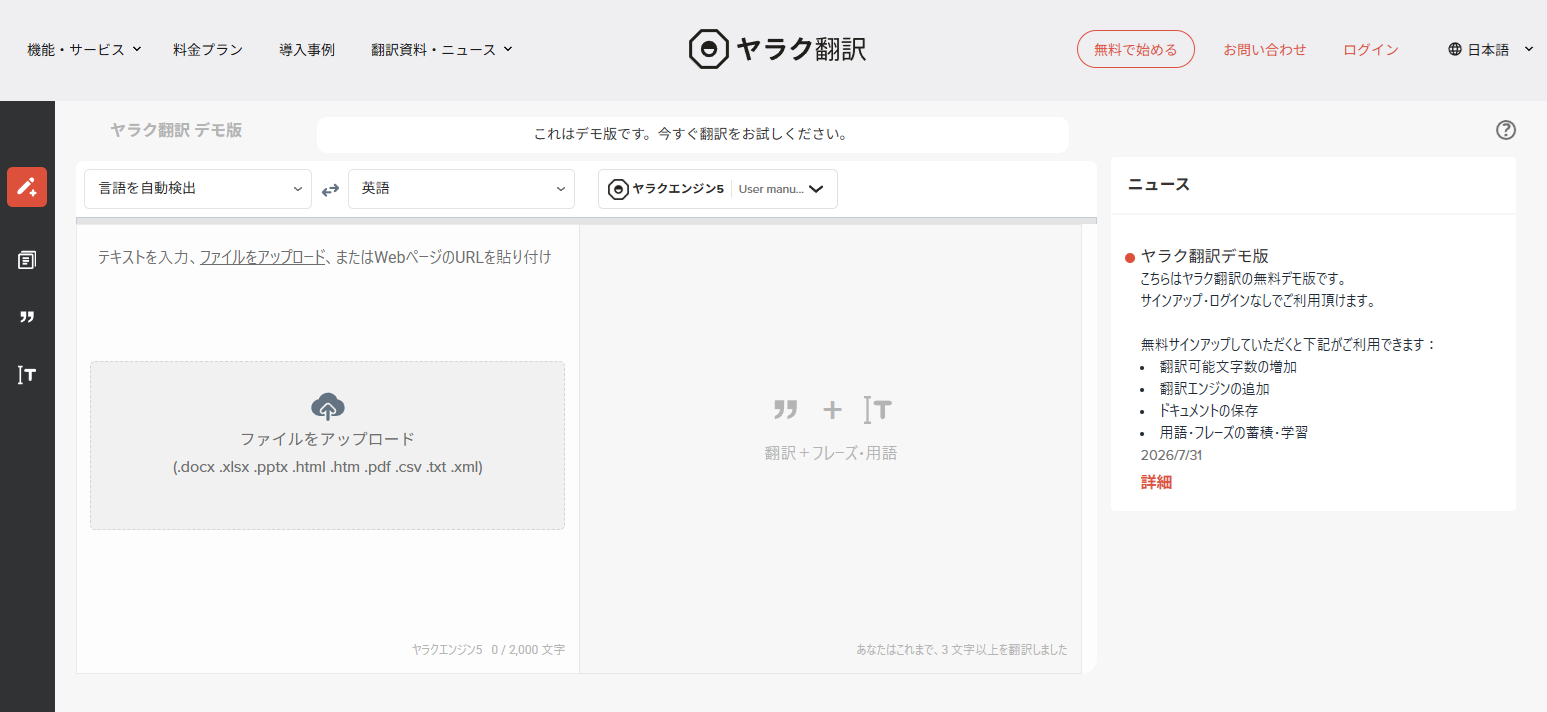
テキストやファイルを高品質に翻訳。
ヤラク翻訳は会員登録なしで試せる無料デモを公開中。テキスト入力はもちろん、 各種ファイルをアップロードするだけで翻訳が完了します。ぜひ一度ご利用ください。
この記事の監修者
山田 優(Masaru Yamada)
立教大学大学院異文化コミュニケーション研究科博士(異文化コミュニケーション学/翻訳通訳学)。フォードモーター社内通訳者、産業翻訳者として活動。その後日本通訳翻訳学会理事と一般社団法人アジア太平洋機械翻訳協会(AAMT)理事を歴任。 詳しく見る
結論
2025年4月から東証プライム市場では決算短信・適時開示資料の英文同時開示が義務化されており、翻訳会社への外注・無料翻訳ツール・AI翻訳プラットフォームのいずれかを、費用・セキュリティ・精度・期間の観点で自社に合った方法として選ぶことが重要です。内製化を検討する際は、チェックポイントを踏まえた体制づくりが求められます。
この記事の概要
- IR翻訳とは何か、英文開示義務化の背景と海外投資家の不満の実態
- 翻訳会社・無料翻訳ツール・AI翻訳プラットフォームという3つの方法の費用・セキュリティ・精度・期間の違い
- IR翻訳を内製化するメリット・注意点と、AI翻訳「ヤラク翻訳」によるIR英語化支援の内容
IR翻訳とは何か
IR翻訳とは、決算短信や有価証券報告書、株主総会招集通知といった、企業が投資家向けに開示するIR(Investor Relations)資料を、日本語から英語(または他言語)へ翻訳する業務を指します。
一般的な文書翻訳と異なり、IR翻訳では以下の点が求められます。
- 会計・財務・法務に関する専門知識(日本と海外の会計基準の違いの理解を含む)
- 数値や増減の表現における厳密な正確性(誤訳が投資判断や株価に影響する可能性があるため)
- 過去の開示資料との用語・表現の一貫性
なぜ今IR翻訳への対応が必要なのか
東証プライム市場における英文開示義務化の内容
株式会社東京証券取引所(JPX)は、海外投資家向けの情報開示を促進する観点から、プライム市場の上場企業に対して、決算短信および適時開示情報(重要事実)の英文開示・日本語との同時開示を求める取り組みを進めています(出典:日本取引所グループ「英文開示」ページ)。
JPXが公表した「英文開示実施状況調査集計レポート(2025年12月末時点)」によると、プライム市場における実施状況は以下のとおりです。
資料 | 英文開示実施率(プライム市場) | 日本語資料との同時開示率(プライム市場) |
決算短信 | 99.6% | 96.4% |
適時開示資料(決算短信を除く) | 96.8% | 95.4% |
株主総会招集通知(通知本文・参考書類) | 94.9% | 66.8% |
IR説明会資料 | 87.1% | 55.6% |
コーポレート・ガバナンス報告書 | 40.6% | 20.8% |
招集通知(事業報告・計算書類) | 32.1% | 22.1% |
有価証券報告書 | 27.5% | 4.5% |
出典:日本取引所グループ「英文開示実施状況調査集計レポート(2025年12月末時点)」
このデータからわかるように、決算短信と適時開示資料はプライム市場でほぼ全社が英文開示・同時開示に対応している一方、有価証券報告書やコーポレート・ガバナンス報告書は実施率・同時開示率ともに低い水準にとどまっています。これは、義務化の対象が決算短信・適時開示情報に限定されており、有報等は現時点では義務化対象外であることが背景にあります(対象範囲は今後見直される可能性があるため、最新の東証公表情報の確認をおすすめします)。
なお、同レポートでは、時価総額が大きい企業や海外投資家保有比率が高い企業ほど、有価証券報告書やIR説明会資料の英文開示率が高い傾向も示されています。自社の状況(規模、海外投資家比率)に応じて、対応の優先順位を検討することが実務上のポイントです。
海外投資家は英文開示にどれだけ不満を持っているか
JPXが2025年7月14日〜8月15日に実施した「英文開示に関する海外投資家アンケート調査結果(2025年9月)」(回答数40件、うち機関投資家34件)によると、次のような結果が示されています。
- 投資判断において、上場企業の英文資料を主な情報源として活用していると回答した投資家は59%
- 英文開示が「改善している」「やや改善している」と回答した投資家は88%(改善傾向自体は評価されている)
- 一方で、決算情報の英文開示に「不満」「やや不満」と回答した投資家は31%、適時開示情報では50%、有価証券報告書や招集通知などその他の開示書類では63%に上る
- 対象書類の拡大を望む回答のうち、優先的に英文開示すべき書類として最も多く挙げられたのは「IR説明会資料」(33件中23件)で、次いで「有価証券報告書」(18件)だった
出典:日本取引所グループ「英文開示に関する海外投資家アンケート調査結果(2025年9月)」
この結果から、決算短信・適時開示情報という義務化対象文書への評価は一定程度改善している一方、義務化対象外の文書(有報、招集通知等)への不満は依然として高いことがわかります。義務化対象外の文書についても自主的な対応を進めることが、海外投資家からの評価向上につながる可能性があります(この点は東証の調査結果からの推測であり、個別企業の株価等への影響を保証するものではありません)。
IR翻訳の主な対象文書と特徴
決算短信・適時開示資料
決算短信は、義務化の中心となる文書であり、数値の正確性が最も重視されます。前年比較の増減表現や桁数の誤りは、投資家の判断を誤らせる可視性の高いリスクです。翻訳時には、複数人によるチェック体制と、過去資料との用語統一が実務上の重要なポイントとなります。
有価証券報告書・株主総会招集通知・コーポレート・ガバナンス報告書
これらの文書は義務化の対象外であるため英文開示率は相対的に低い状況ですが(前述の表を参照)、海外投資家からの不満は高く、対応の余地が大きい領域です。有価証券報告書は文書量が多く、全文の人力翻訳には時間とコストがかかるため、機械翻訳と人的チェックを組み合わせる方法が実務上検討されています。
株主総会招集通知は、株主が議案への賛否を判断する材料であり、日本特有の制度(監査役など)を海外の読者にも分かるよう補足しながら、法的に問題のない表現を選ぶ専門性が求められます。
IR翻訳の方法:翻訳会社・無料翻訳ツール・AI翻訳プラットフォームの比較
IR翻訳の主な選択肢として、①専門の翻訳会社への外注、②無料の機械翻訳ツールの利用、③企業向けのAI翻訳プラットフォームを用いた内製化、の3つが考えられます。それぞれの特徴を項目別に整理します。
項目 | 翻訳会社への外注 | 無料の翻訳ツール | 企業向けAI翻訳プラットフォーム(内製化) |
費用 | 文字数・専門性に応じた発注費用が発生。IR・金融分野は専門文書として単価が高くなる傾向がある | ツール自体は無料または低コストだが、チェック体制の構築コストは別途必要 | ツールの利用料(プラン契約)が発生。外注費より低コストになりやすいが、社内の運用体制構築コストは必要 |
セキュリティ | 秘密保持契約により機密情報保護は図れるが、外部への情報提供自体のリスクはゼロにはできない | 入力データが品質向上のために二次利用される可能性がある製品があり、未公開の決算情報等の入力は避けるべき | 契約プランによっては入力データの二次利用がない設計のサービスもある。ただし提供事業者ごとに方針が異なるため契約前の確認が必要 |
精度 | 専門家による翻訳と校正により誤字脱字のリスクは軽減されるが、10〜12営業日程度の期間を要することが多い | 業界特有の専門用語や固有名詞などの誤訳が起きる可能性があり、必ず人による確認が必要 | 用語集・翻訳メモリ機能等により一貫性は高めやすいが、最終的な人によるチェックは必須 |
期間 | 通常10〜12営業日程度必要。急ぎの場合は追加料金がかかる場合もある | 即時翻訳が可能だが、正確性に欠けるため必ず人間による確認が必要 | 社内で完結するため、日本語版の確定後すぐに翻訳・チェック作業に着手できる |
翻訳会社に依頼する場合、資料の分量や専門性によって費用・期間が変動します。一般的な相場としては1文字あたり十数円〜という水準が紹介されることがありますが、実際の見積もりは対応する翻訳会社や文書の専門性によって異なるため、正確な費用感は個別に確認することをおすすめします。
費用
翻訳会社への外注は、文字数が多い資料ほど費用がかさむ傾向があります。決算短信や有価証券報告書のように分量が多い文書を毎期繰り返し翻訳する場合、年間の総コストが大きくなりやすい点に注意が必要です。
一方、AI翻訳プラットフォームを利用する場合は、プランに応じた利用料が主なコストとなります。文書量が多いほど、外注費との差が大きくなる傾向がありますが、社内で運用する体制(チェック担当者の確保など)を整えるコストも見込んでおく必要があります。
セキュリティ
IR資料には、開示前の未公開情報が含まれることがあります。翻訳会社に委託する場合は秘密保持契約(NDA)の締結が一般的ですが、契約だけで情報漏洩リスクを完全にゼロにできるわけではありません。
無料の翻訳ツールの中には、利用規約上、入力データを品質向上のために二次利用する権利を留保しているものがあります。未公開の決算情報など機密性の高い内容を、こうしたツールに入力することは避けるべきです。企業向けのAI翻訳プラットフォームを検討する場合は、入力データの二次利用の有無や、セキュリティ認証の取得状況を契約前に確認することが重要です。
精度
IR資料の翻訳ミスや低品質な英文は、投資家の判断を誤らせる可能性があります。財務・法務の専門知識を持つ翻訳者・チェック担当者を確保すること、また過去資料との用語統一を図ることが、精度を保つ上での実務上のポイントです。
近年はAI翻訳エンジンの精度も向上していますが、専門用語の誤訳やニュアンスの欠落が生じる可能性はゼロではありません。用語集機能や翻訳メモリ機能を備えたツールを活用し、最終的には人によるチェックを組み合わせることが推奨されます。
期間
翻訳会社への外注では、資料の種類や量によって異なりますが、10〜12営業日程度を要することが一般的です。日本語版の完成後に発注する従来型の進め方では、日英同時開示の要件を満たすのが難しくなる場合があります。
AI翻訳プラットフォームを利用した内製化では、日本語版の確定後すぐに翻訳・チェック作業へ着手できるため、期間の短縮につながりやすい方法です。ただし、翻訳の速さを優先するあまりチェック工程を省略すると、精度面のリスクが高まる点には注意が必要です。
IR翻訳を内製化するメリットと注意点
内製化のメリット
IR翻訳を内製化する主なメリットは、次の3点です。
- 社内知見の活用:社内の担当者は自社の事業内容や過去の開示資料の表現を理解しているため、文脈に沿った翻訳・チェックがしやすくなります。
- 情報漏洩リスクの低減:外部への情報提供を伴わないため、未公開の機密情報を社外に出すリスクを抑えられます。
- スケジュールの柔軟性:日本語版の確定後すぐに翻訳作業へ着手できるため、同時開示の要件を満たしやすくなります。
内製化が向かないケース・注意点
一方で、内製化がすべての企業に適しているわけではありません。次のようなケースでは、翻訳会社への外注や、外注と内製の併用を検討する必要があります。
- 社内に、財務・会計・法務の専門知識を持ち、英文をチェックできる人材が確保できない場合
- IR担当部門の人員が少なく、翻訳・チェック業務に十分な工数を割けない場合
- 有価証券報告書など、極めて高い専門性と法的な正確性が求められる文書を扱う場合(専門の翻訳会社によるチェックを併用する選択肢も検討に値します)
内製化は「外注をやめる」ことを意味するのではなく、文書の性質や社内体制に応じて、外注と内製を使い分けるという考え方も有効です。
内製化を検討する際のチェックポイント
IR翻訳の内製化を検討する際は、次の点を確認することをおすすめします。
- 社内に英文をチェックできる人材がいるか、もしくは確保できる見込みがあるか
- 過去の開示資料との用語・表現の一貫性をどのように管理するか(用語集の整備など)
- 利用する翻訳ツールが、入力データを二次利用しない設計になっているか
- 決算短信・適時開示など、対応すべき文書の範囲と優先順位
- 翻訳後のチェック工程を、誰が・どのタイミングで行うか(社内フローの設計)
AI翻訳をIR翻訳で使う際に知っておきたいリスク
AI翻訳・生成AI翻訳は近年精度が向上していますが、IR翻訳で利用する際は次のリスクを理解しておく必要があります。
- 専門用語の誤訳:会計・法務分野特有の用語や、業界固有の言い回しを誤って翻訳する可能性があります。
- ニュアンスの欠落:数値の増減表現や、含みを持たせた経営判断に関する記述など、機械的な翻訳では意図が正確に伝わらない場合があります。
- 気づきにくい誤り:一見自然な英文に見えても、数値や固有名詞に誤りが含まれている場合、目視での発見が難しいことがあります。
- 入力データの二次利用:ツールによっては、入力した文章がサービス改善のために利用される場合があるため、機密情報を入力する前に利用規約の確認が必要です。
これらのリスクを踏まえると、AI翻訳はあくまで翻訳作業を効率化する手段であり、IR資料のような重要文書では、財務・法務の知識を持つ担当者による最終チェックを省略しないことが重要です。
人+AIの翻訳「ヤラク翻訳」でIR英語化を支援
ここまで解説したとおり、IR翻訳には翻訳会社への外注、無料ツールの利用、AI翻訳プラットフォームを用いた内製化という選択肢があり、それぞれに向き・不向きがあります。八楽株式会社が提供する「ヤラク翻訳」は、人によるチェックとAI翻訳を組み合わせて内製化を支援するプラットフォームです。
セキュリティ面での特徴
ヤラク翻訳は、ISO/IEC 27001の認証を取得しており、情報セキュリティマネジメントシステム(ISMS)に基づいて運営されています。また、カンパニープランでは、入力・翻訳されたデータの二次利用を行わない方針を採っています。SSOやIPアドレス制限など、企業のセキュリティポリシーに応じたオプションも用意されています。
ただし、セキュリティ認証の取得範囲やバージョンは更新される場合があるため、最新の認証状況は導入検討時に公式情報でご確認ください。
翻訳品質を支えるチェック機能
ヤラク翻訳では、原文と翻訳文を並べて表示しながら編集できる画面構成により、訳抜けや不自然な表現を見つけやすくしています。用語集機能や翻訳メモリ機能を使うことで、過去の開示資料との用語の一貫性を保ちやすくなります。また、複数人でのコラボレーション機能により、社内の複数担当者によるチェック体制を構築できます。
IR・金融分野に対応する専門エンジン(オプション)
ヤラク翻訳は、Google翻訳・Microsoft翻訳・DeepL・ChatGPT・Claude・Geminiなど複数の翻訳エンジンに対応しており、文書の性質に応じて使い分けることができます。法人プランでは、オプションとして金融(IR/適時開示)分野を含む業種特化型のエンジン「みんなの自動翻訳@KI」を利用することも可能です。
→対応する翻訳エンジンの詳細はこちら
導入事例:岡三証券株式会社
岡三証券株式会社では、金融レポートの英文での適時発信において、手作業による翻訳と日英のタイムラグが課題となっていました。同社がヤラク翻訳を選定した理由として、複数のAI翻訳エンジンを比較検討できる機能、用語登録によるナレッジの資産化、プロンプト機能による表記ルールの自動化などが挙げられています。
これは岡三証券株式会社における個別の事例であり、同様の効果がすべての企業に当てはまることを示すものではありません。自社の状況に応じた効果は、個別にご検討ください。
→事例の詳細はこちら
ヤラク翻訳が適さないケース
一方で、次のようなケースでは、ヤラク翻訳のようなAI翻訳プラットフォームの導入だけでは十分でない場合があります。
- 社内に翻訳内容を最終確認できる人材が全くおらず、確保の見込みもない場合
- 極めて専門性の高い法律文書で、法務専門の翻訳者による精査が不可欠な場合
- 翻訳・チェックに割ける社内リソースが恒常的に不足している場合
このような場合は、専門の翻訳会社への外注、または外注とAI翻訳プラットフォームの併用を検討することをおすすめします。
よくある質問(FAQ)
Q. IR翻訳の英文資料は、日本語の原文と同じ法的効力を持ちますか?
A. 現在の義務化の枠組みにおいて、英文開示資料は原則として日本語資料の参考訳という位置づけです。ただし、正確性を欠く翻訳は投資家の誤解を招き、企業の信頼性に影響する可能性があるため、正確な翻訳に努めることが重要です。法的な取り扱いの詳細は、最新の東証公表資料や専門家にご確認ください。
Q. 英文開示の義務化対象になっていない文書は、翻訳しなくてもよいのでしょうか?
A. 有価証券報告書や株主総会招集通知などは、現時点では義務化の対象外です。ただし、JPXの調査では、これらの文書に対する海外投資家の不満が高いというデータもあるため、自社の海外投資家比率などを踏まえて、自主的な対応を検討する企業もあります。
Q. AI翻訳だけでIR資料の翻訳を完結させることはできますか?
A. AI翻訳の精度は向上していますが、専門用語の誤訳やニュアンスの欠落が生じる可能性はゼロではありません。特にIR資料では、財務・法務の知識を持つ担当者による最終チェックを省略しないことをおすすめします。
まとめ
東証プライム市場における決算短信・適時開示資料の英文同時開示は、2025年4月以降、実務上ほぼすべての企業が対応を求められる取り組みとなっています。一方で、有価証券報告書や招集通知など義務化対象外の文書についても、海外投資家からの評価向上を目的に対応を検討する余地があります。
翻訳会社への外注、無料ツールの利用、AI翻訳プラットフォームを用いた内製化には、それぞれ費用・セキュリティ・精度・期間の面で特徴があります。自社の体制や扱う文書の性質に応じて、最適な方法、またはその組み合わせを検討することが重要です。
ヤラク翻訳では、法人向けに無料トライアルをご用意しています。IR翻訳の内製化をご検討の際は、お気軽にお試しください。
参考文献
- 日本取引所グループ.英文開示.Retrieved 2026年9月9日、from https://www.jpx.co.jp/equities/listed-co/disclosure-gate/index.html
- 日本取引所グループ.英文開示実施状況調査集計レポート(2025年12月末時点).Retrieved 2026年9月9日、from https://www.jpx.co.jp/equities/listed-co/disclosure-gate/availability/index.html
- 日本取引所グループ.英文開示に関する海外投資家アンケート調査結果(2025年9月).Retrieved 2026年9月9日、from https://www.jpx.co.jp/equities/listed-co/disclosure-gate/survey-reports/index.html
テキストやファイルを高品質に翻訳。
ヤラク翻訳は会員登録なしで試せる無料デモを公開中。テキスト入力はもちろん、 各種ファイルをアップロードするだけで翻訳が完了します。ぜひ一度ご利用ください。
この記事の監修者
山田 優(Masaru Yamada)
立教大学大学院異文化コミュニケーション研究科博士(異文化コミュニケーション学/翻訳通訳学)。フォードモーター社内通訳者、産業翻訳者として活動。その後日本通訳翻訳学会理事と一般社団法人アジア太平洋機械翻訳協会(AAMT)理事を歴任。 詳しく見る
この記事の執筆者:Yaraku ライティングチーム
翻訳者や自動翻訳研究者、マーケターなどの多種多様な専門分野を持つライターで構成されています。各自の得意分野を「翻訳」のテーマの中に混ぜ合わせ、有益な情報発信に努めています。
よく読まれている記事